Décès
En cas de décès, l’assureur rembourse le capital restant dû, ou la part prévue par la quotité en cas d’emprunt à deux.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Agence de Cannes : lundi–samedi, 9h–21h
Un conseiller humain étudie votre offre de prêt, votre contrat et votre tableau d’amortissement, met votre assurance en concurrence et s’occupe de la substitution. Audit gratuit, sans engagement.
Assurance emprunteur, délégation d’assurance emprunteur, substitution d’assurance de prêt, changer d’assurance emprunteur, payer moins cher son assurance emprunteur, comparateur assurance emprunteur, agence d’assurance emprunteur, courtier assurance crédit, comparer assurance crédit, garantie emprunteur, IPP, IPPro, ITT, PTIA, quotité, exonération des cotisations, loi Lemoine, résiliation assurance de prêt immobilier, assurance vie, PER, Madelin, plan d’épargne retraite, épargne défiscalisée.
Où trouver mes documents de prêt ? →
Par téléphone ou directement en agence (Cannes ou Paris 18e).
Offre de prêt, contrat d’assurance emprunteur, tableau d’amortissement, pièce d’identité et RIB.
Garanties, quotités, capital restant dû, évolution de mon projet : le conseiller analyse ma situation.
Plusieurs compagnies comparées ; proposition claire : coût global, mensualité par année, tableau des économies, formalités médicales.
Je sélectionne l’offre qui me convient le mieux, avec le conseil de mon conseiller.
Les démarches auprès de la banque, jusqu’à l’avenant. Simple, rapide et efficace.
+ une pièce d’identité et un RIB. Avec ces documents, nous identifions vos garanties actuelles, vos quotités, le capital restant dû et l’économie possible. Voir la liste complète.
Indiquez votre nom et votre numéro de prêt : nous rédigeons l’e-mail pour vous, un clic ouvre votre messagerie. Vous recevez vos 3 documents et vous venez avec au rendez-vous.
Beaucoup d’assureurs et de banques refusent d’assurer les non-résidents. Résident aux États-Unis, en Italie, en Suisse ou ailleurs, avec une résidence secondaire ou un investissement locatif en France ? Nous cherchons une solution : assurance mise en place par notre intermédiaire si votre banque ne peut pas assurer, ou substitution de votre contrat.
Mère ou père au foyer, sans activité professionnelle : certains assureurs refusent ou ne proposent que le décès. Nous pouvons proposer décès, PTIA, ITT et IPT, et une quotité de 100 % sur chaque emprunteur, sous réserve d’acceptation de l’assureur.
Ce site existe aussi en : English · Español · Português · Deutsch · Italiano
Selon votre profil, votre projet et l’acceptation de l’assureur. Nous accompagnons chaque dossier : trouver une solution et bien vous conseiller, c’est notre mission.
Oui, c’est souvent possible, mais pas tout à fait dans les mêmes conditions qu’un particulier. La résiliation à tout moment (loi Lemoine) vise d’abord les prêts immobiliers d’habitation souscrits par des particuliers ; pour un prêt professionnel ou une SCI, le changement se fait en général à l’échéance annuelle du contrat, avec préavis, à vérifier dans votre contrat.
Informations générales et non exhaustives : prenez rendez-vous avec un conseiller pour vérifier votre situation.
Vous n’êtes pas obligé de signer l’assurance emprunteur avec votre banque. Venez avec votre offre de prêt et la proposition d’assurance qu’on vous a remise : nous vous expliquons chaque garantie, nous distinguons ce qui est exigé de ce qui est optionnel et nous mettons plusieurs assureurs en concurrence. Analyse gratuite, bilan offert.
Faire étudier mon assurance avant de signerExigé ou ajouté : la différence
Touchez une garantie pour la comprendre : décès, PTIA, ITT, IPT, IPP, IPPro, exonération des cotisations, perte d’emploi.
En cas de décès, l’assureur rembourse le capital restant dû, ou la part prévue par la quotité en cas d’emprunt à deux.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Perte totale et irréversible d’autonomie : plus d’activité rémunératrice possible et plus d’autonomie pour les actes de la vie courante. L’assurance prend en charge le capital restant dû.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Incapacité temporaire de travail : en cas d’arrêt de travail, les mensualités sont prises en charge après la franchise, jusqu’à la reprise d’activité et dans la durée maximale du contrat.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Invalidité permanente totale (taux à partir de 66 %) : règlement du capital restant dû, selon la quotité.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Invalidité permanente partielle (taux entre 33 % et 66 %) : prise en charge d’une fraction du capital restant dû ou des mensualités, selon le taux retenu. Garantie souvent facultative.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Invalidité professionnelle : l’invalidité est appréciée au regard de votre profession, pas seulement selon un barème fonctionnel. Garantie facultative : ses conditions d’accès dépendent des contrats.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Selon les contrats, vous ne payez plus la cotisation d’assurance pendant une incapacité ou une invalidité reconnue.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
Selon les contrats, une partie des mensualités est prise en charge après un licenciement (CDI), dans des limites précises.
Pour savoir si cette garantie vous convient, demandez à un conseiller CSPM.
La quotité répond à une question simple : en cas de décès, quelle part du capital restant dû l’assurance rembourse-t-elle ? Elle n’a de sens que lorsqu’au moins deux personnes sont assurées sur le même prêt. Avec un seul emprunteur assuré, la quotité est de 100 %.
Choisissez le nombre d’assurés et la répartition ci-dessous :
Exemple pédagogique : la quotité réellement exigée ou conseillée dépend de votre dossier. La banque peut demander un minimum de couverture ; un conseiller CSPM vous aide à choisir.
« Elle représente en moyenne 25 à 30 %, et parfois jusqu’à 40 %, du coût total de votre emprunt. »
Source : l’un de nos assureurs partenaires (MetLife). Le coût total d’un emprunt comprend les intérêts, l’assurance et les frais, hors capital emprunté.
Se renseigner auprès d’autres assureurs que celui rattaché à votre banque peut permettre de réaliser des économies, selon votre profil, votre capital et la durée restante : seule une comparaison personnalisée le dit.
Valeurs d’exemple, à modifier. Calcul indicatif avec une cotisation constante ; une cotisation dégressive diminue avec le temps. À titre d’information, certains assureurs indiquent que l’assurance représente en moyenne 25 à 30 % du coût total d’un crédit (intérêts, assurance et frais, hors capital emprunté), et parfois jusqu’à 40 %.
Depuis la loi Lemoine (2022), vous pouvez changer d’assurance de prêt à tout moment, sans frais ni préavis, si le nouveau contrat offre des garanties équivalentes à celles exigées par la banque (fiche standardisée d’information). La banque répond sous 10 jours ouvrés et doit motiver tout refus. Le questionnaire de santé est supprimé pour les prêts inférieurs à 200 000 € par personne remboursés avant le 60e anniversaire.
Exemple fictif, purement illustratif. « Marie » n’est pas une cliente réelle et cet exemple ne prévoit rien pour votre situation : les montants sont choisis pour la démonstration, votre économie, si elle existe, peut être très différente.
Imaginons que Marie et son conjoint, tous deux assurés sur leur prêt, paient aujourd’hui environ 160 € par mois d’assurance emprunteur (cotisation linéaire, sur 25 ans). Après un audit et une substitution, ils économisent 88 € par mois.
Économie dans l’exemple : 88 € par mois
Si Marie décide de mettre cette somme de côté chaque mois, par exemple sur un contrat d’assurance vie, voici ce que cela pourrait donner selon trois hypothèses, dont une sans aucun rendement :
Aucun rendement
26 400 €
dont intérêts hypothétiques : 0 €
Hypothèse 2 % par an
34 216 €
dont intérêts hypothétiques : 7 816 €
Hypothèse 4 % par an
45 243 €
dont intérêts hypothétiques : 18 843 €
Total versé sur 25 ans : 26 400 €. L’écart entre les trois cas vient uniquement des intérêts composés. Une opportunité d’épargne, pour préparer l’avenir dans un contexte où l’inflation peut réduire le pouvoir d’achat d’une épargne non placée.
Important : CSPM ne promet aucun résultat et ne garantit aucun rendement. Placer son argent peut présenter un risque selon les supports utilisés (fonds en euros, unités de compte, plan d’épargne retraite, bourse…) : le capital n’est pas toujours garanti et il existe un risque de perte en capital. Aucun rendement n’est garanti. Selon le placement choisi, il existe un risque de perte en capital (notamment sur les unités de compte). Les performances passées ne préjugent pas des performances futures. Ces informations sont générales, non exhaustives, et ne constituent ni une offre ni un conseil personnalisé : pour plus d’explications et de conseils adaptés à votre situation, prenez rendez-vous avec un conseiller CSPM avant toute décision.
Les économies réalisées sur vos assurances peuvent devenir une opportunité d’épargne. Faites le point avec un conseiller, sans engagement.
Aucun rendement n’est garanti. Selon le placement choisi, il existe un risque de perte en capital (notamment sur les unités de compte). Les performances passées ne préjugent pas des performances futures. Ces informations sont générales, non exhaustives, et ne constituent ni une offre ni un conseil personnalisé : pour plus d’explications et de conseils adaptés à votre situation, prenez rendez-vous avec un conseiller CSPM avant toute décision.
Assurance emprunteur, habitation, auto, mutuelle, prévoyance : identifiez ce qui coûte le plus et demandez une comparaison. Notre audit est gratuit et sans engagement ; aucune économie n’est garantie.
Nos assureurs partenaires, et d’autres assureurs que vous retrouvez dans notre comparateur en ligne et directement en agence : un courtier compare pour vous, et peut vous proposer l’offre qui correspond à votre profil.
 AprilPartenaire
 UtwinPartenaireMetLifeMetLifePartenaire
 Swiss LifePartenaire
 GeneraliPartenaire
 Malakoff HumanisPartenaire
 ApiviaPartenaire
 Aésio MutuellePartenaire
 Mutuelle Mieux-ÊtrePartenaire
 SPVIE AssurancesPartenaire
 AlptisPartenaire
 HennerPartenaire
 MilaPartenaire
 iAssurePartenaire
 NoveliaPartenaire
 WelfairePartenaire
 ProgeasPartenaire
 MaxancePartenaire
 EntoriaPartenaire
 AssuréaPartenaire
 Wazari AssurancesPartenaire
 NéolianePartenaire
 ZéphirPartenaire
 NetvoxPartenaire
 ZeniooPartenaire
 Euro DommagesPartenaire
 +SimplePartenaire
 Tetris AssurancePartenaire
 BâtiRiskPartenaire
 OrusPartenaire
 AxecePartenaire
Les assureurs et compagnies mentionnés sur cette page sont des porteurs de risque : ce sont eux qui supportent financièrement les garanties du contrat. Vous pouvez les retrouver chez CSPM, soit dans notre comparateur en ligne, soit directement avec un conseiller en agence. Ceux qui portent la mention « Partenaire » sont des assureurs avec lesquels nous travaillons directement ; les autres sont des assureurs que nous pouvons aussi vous proposer.
Un même assureur peut porter le risque d’un contrat dont la conception, la tarification, la souscription ou la gestion sont confiées, en tout ou partie, à un autre partenaire (courtier grossiste ou délégataire de gestion), par exemple April, Utwin, Netvox, Maxance ou d’autres. Dans ce cas, le contrat est conçu et commercialisé par ce partenaire et nous le distribuons en notre qualité de courtier, l’assureur restant le porteur du risque.
Toutes les compagnies citées ne sont pas accessibles depuis notre comparateur en ligne, mais une bonne partie l’est : vous y avez accès pour réaliser votre simulation. Vous pouvez aussi utiliser le comparateur en agence, avec un conseiller qui compare avec vous et vous montre les résultats sur grand écran.
La disponibilité de chaque offre dépend du profil de l’emprunteur, du projet financé, de l’acceptation du dossier par l’assureur et des conditions en vigueur au moment de la demande. Les noms et logos demeurent la propriété de leurs titulaires respectifs et ne sont utilisés qu’à des fins d’identification.
Pour connaître le rôle exact de chaque intervenant sur votre contrat (assureur porteur du risque, gestionnaire, distributeur), vous pouvez demander la liste de ces intervenants à votre conseiller avant toute souscription.
Calculateur de capacité d’emprunt, rentabilité locative, budget, mutuelle, assurance auto, baux et documents de location : des outils mis à disposition par CSPM.
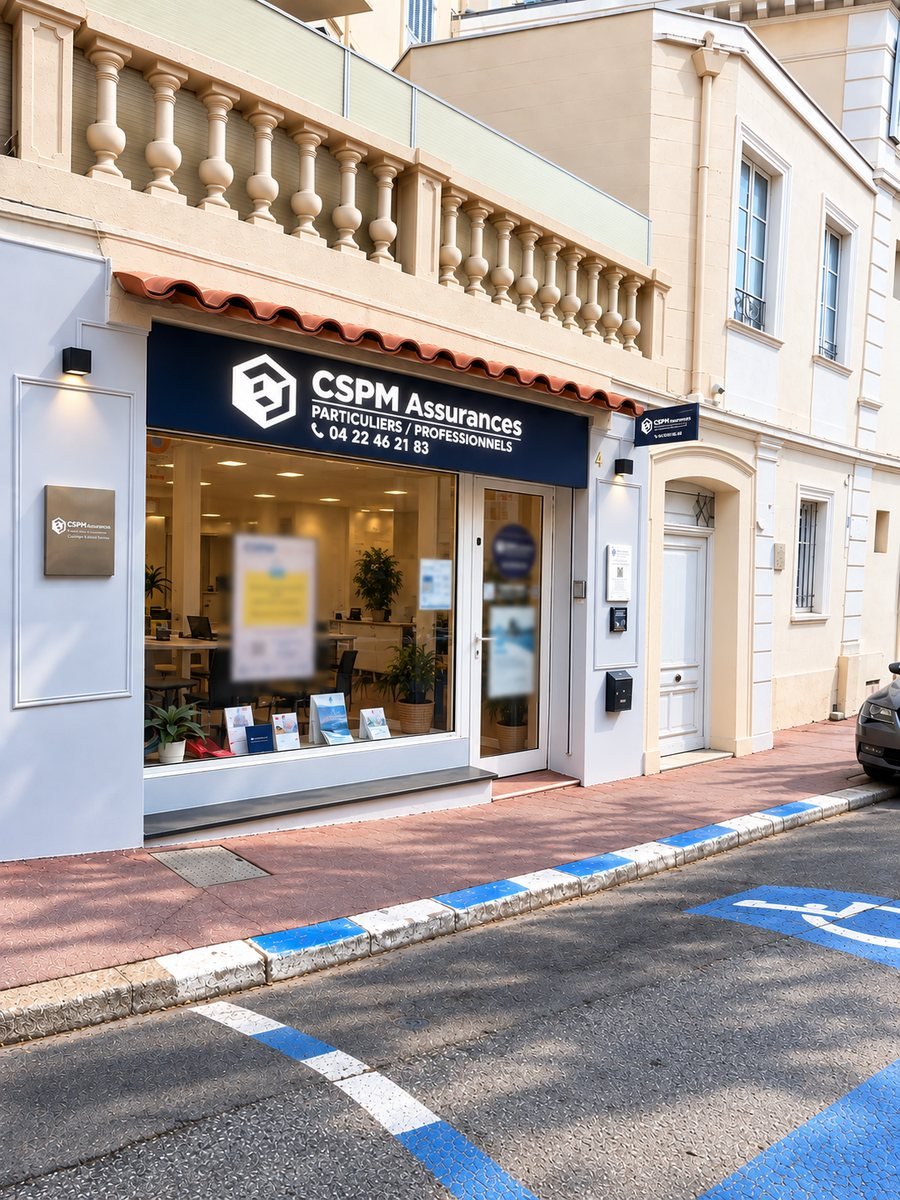
Vous préférez en parler face à face ? L’agence CSPM vous reçoit au 4 rue Borniol, du lundi au samedi, de 9h à 21h. Courtier en assurance emprunteur, délégation, substitution, audit de vos contrats : un conseiller humain à Cannes.
Agence de Cannes : 4 rue Borniol, du lundi au samedi de 9h à 21h. Agence de Paris 18e : 5 rue du Ruisseau. Conseil humain et personnalisé à distance partout en France.
Dans le détail de votre prêt, sur l’espace client ou l’appli de votre banque. Notre guide vous dit où cliquer, banque par banque.
Dans les rubriques « Documents » ou « Contrats » de votre espace, ou auprès de votre conseiller : nous préparons l’e-mail pour vous.
Oui, c’est souvent possible, mais les conditions diffèrent de celles d’un prêt immobilier de particulier : la résiliation à tout moment (loi Lemoine) vise d’abord les prêts d’habitation souscrits par des particuliers, alors que pour un prêt professionnel ou une SCI elle se fait en général à l’échéance annuelle du contrat, avec préavis, à vérifier dans votre contrat. Prenez rendez-vous avec un conseiller pour étudier votre cas.
L’offre de prêt, le tableau d’amortissement, le contrat d’assurance emprunteur, une pièce d’identité et un RIB.
Notre outil rédige le message pour vous : renseignez votre nom et votre numéro de prêt, puis cliquez sur « Envoyer par e-mail à ma banque ».
Oui, depuis la loi Lemoine de 2022 : sans frais ni préavis, à condition de présenter des garanties équivalentes à celles exigées par la banque. La banque a 10 jours ouvrés pour répondre et doit motiver tout refus.
C’est le droit de choisir l’assurance de son prêt immobilier auprès d’un assureur extérieur à la banque, plutôt que le contrat de groupe proposé. Elle existe depuis la loi Lagarde de 2010.
La délégation se fait à la souscription du prêt ; la substitution remplace en cours de prêt le contrat déjà en place. Dans les deux cas, les garanties doivent être équivalentes.
Cela dépend de l’âge, du profil, du capital et de la durée restante. Des économies de plusieurs milliers d’euros, parfois davantage, sont avancées par les assureurs ; dans certains cas, nous constatons des économies pouvant aller jusqu’à 50 000 €. Ce sont des estimations non garanties.
Il est supprimé pour les prêts inférieurs à 200 000 € par personne si le remboursement est prévu avant le 60e anniversaire de l’emprunteur. Au-delà, des formalités médicales peuvent s’appliquer.
Pas si les garanties sont équivalentes à celles qu’elle exige. Elle doit répondre sous 10 jours ouvrés et motiver tout refus par écrit.
La fiche standardisée d’information liste les garanties exigées par la banque ; le TAEA (taux annuel effectif d’assurance) permet de comparer le coût de plusieurs contrats.
Oui : assurance habitation, auto, mutuelle, ainsi que l’électricité et la téléphonie avec notre partenaire Selectra. Un conseiller vous rappelle pour comparer.
À Cannes (4 rue Borniol, du lundi au samedi de 9h à 21h) et à Paris 18e. Nous accompagnons aussi vos démarches partout en France.
Chaque banque range ses documents à sa manière : notre guide « Où trouver mes documents » vous montre le chemin, depuis votre mobile ou votre ordinateur, et prépare l’e-mail à votre conseiller si besoin.
Décès, PTIA, ITT, IPT et IPP selon vos besoins ; l’IPPro (invalidité professionnelle) est une garantie facultative appréciée au regard de la profession, à voir avec un conseiller ; l’exonération des cotisations est une option à vérifier.